
حسابداری شرکت پخش همان اصول بدهکار و بستانکار را دارد، اما حجم بالای سفارشها، مشتریان اعتباری، تخفیف و اشانتیون، چند انبار، مرجوعی، چک و تسویه مسیر باعث میشود روش اجرای آن با حسابداری عمومی متفاوت باشد. اگر سیستم مالی از عملیات فروش و توزیع جدا باشد، اختلاف بین فاکتور، موجودی، تحویل و وصول خیلی زود ظاهر میشود.
تفاوت حسابداری شرکت پخش با حسابداری عمومی
در یک کسبوکار خدماتی یا فروشگاه کوچک، ممکن است ثبت فروش، هزینه، بانک و مانده مشتری برای مدیریت روزانه کافی باشد. اما شرکت پخش همزمان با صدها مشتری، تعداد زیادی کالا، مسیرهای فروش و تحویل و چند نوع دریافت سروکار دارد. بنابراین هر سند مالی باید به منبع عملیاتی خود متصل باشد.
| موضوع | حسابداری عمومی | نیاز حسابداری شرکت پخش |
|---|---|---|
| فروش | ثبت فاکتور و درآمد | سفارش، کنترل اعتبار، فاکتور، تحویل، کسری و عدم تحویل |
| مشتری | مانده حساب | سقف اعتبار، سررسید، چک برگشتی، منطقه، ویزیتور و مسیر |
| کالا | موجودی و بهای تمامشده | چند انبار، موجودی خودرو، بچ/سری ساخت، انقضا و مرجوعی |
| تخفیف | تخفیف فاکتور | قواعد مشتری و کالا، پلکانی، اشانتیون و کمپین فروش |
| وصول | صندوق و بانک | نقد، کارت، چک، رسید مسیر، تسویه و مغایرت عامل توزیع |
| گزارش | تراز و سود و زیان | سودآوری کالا، مشتری، ویزیتور، منطقه، خودرو و مسیر |
چرخه حسابداری در شرکت پخش چگونه شکل میگیرد؟
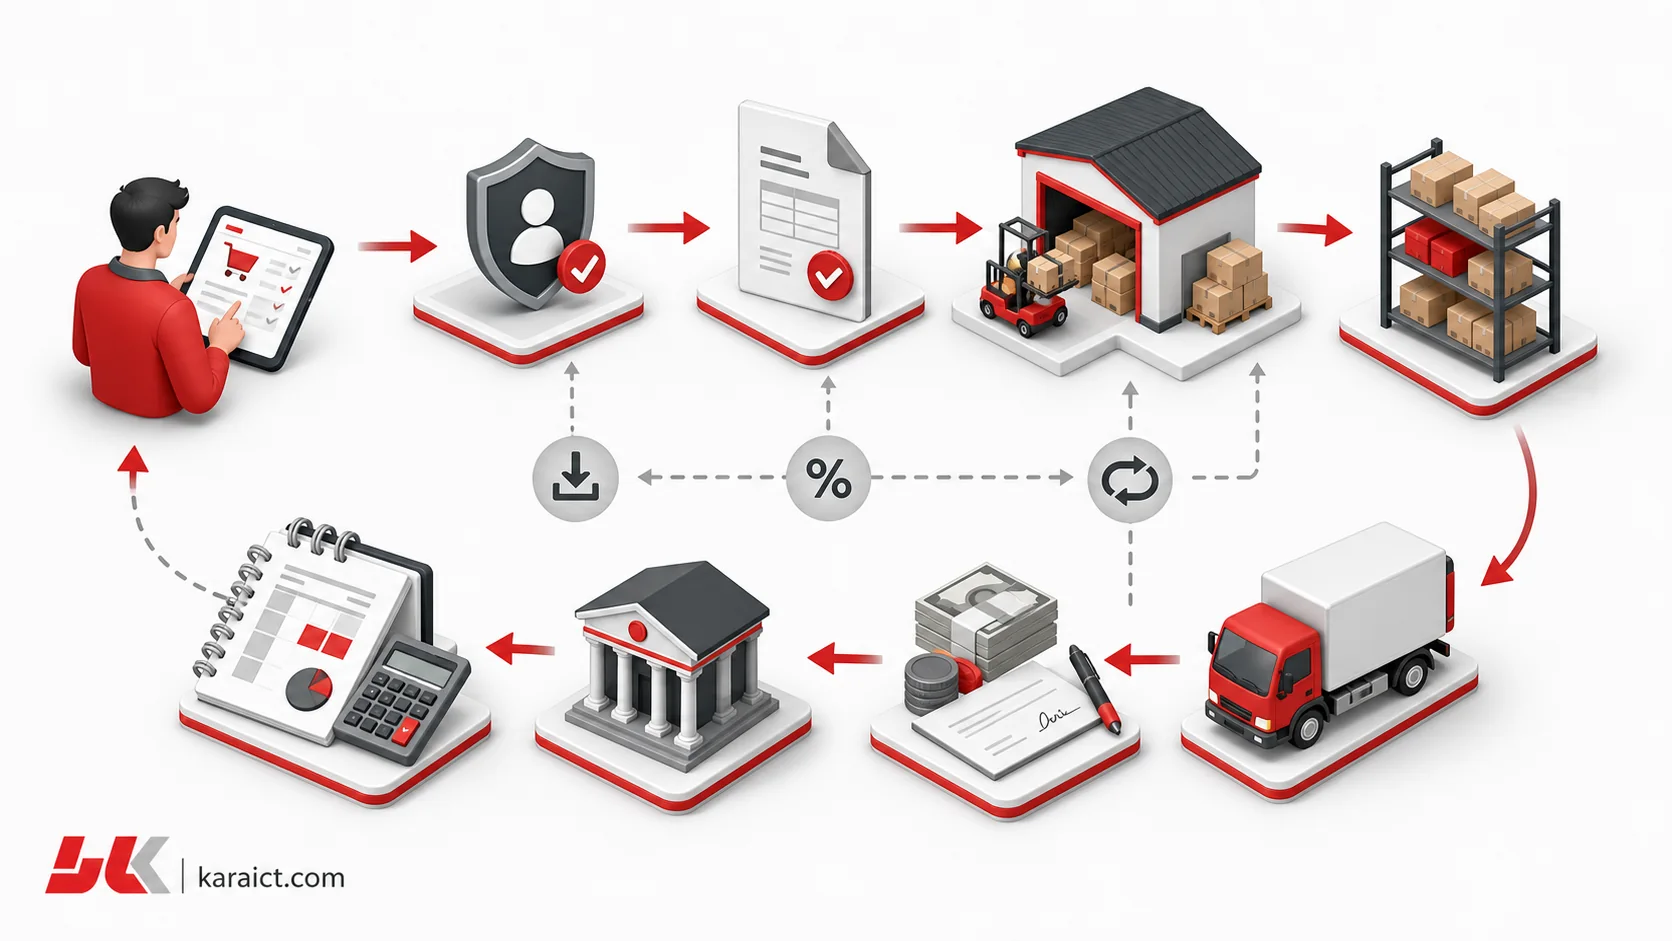
ثبت سفارش و کنترل شرایط فروش
سفارش از ویزیتور، فروش تلفنی یا مشتری دریافت میشود. قیمت، تخفیف، اشانتیون و سقف اعتبار باید قبل از ایجاد تعهد نهایی کنترل شوند.
تخصیص موجودی و صدور اسناد
پس از تأیید، کالا از انبار یا موجودی مسیر تخصیص مییابد و فاکتور، حواله یا اسناد متناسب با فرایند شرکت ایجاد میشوند.
تحویل، کسری و مرجوعی
آنچه واقعاً تحویل شده باید با سفارش و بارگیری مقایسه شود. کسری، عدم تحویل و مرجوعی اثر مستقیم مالی و انباری دارند.
دریافت و تسویه مسیر
نقد، کارت، چک، هزینه مجاز و موجودی برگشتی مسیر ثبت و با اسناد فروش و تحویل تطبیق داده میشوند.
ثبت نهایی و گزارش مدیریتی
مانده مشتری، خزانه، موجودی، درآمد، بهای تمامشده و تخفیفها باید بدون ورود تکراری اطلاعات به دفتر و گزارشهای مدیریتی برسند.
کنترلهای مالی و عملیاتی ضروری
اعتبار و مطالبات مشتری
سقف اعتبار، بدهی سررسیدشده، چک برگشتی و سفارشهای باز باید پیش از فروش جدید دیده شوند. فروش بیشتر وقتی ارزش دارد که به وصول قابلپیشبینی تبدیل شود.
تسویه ویزیتور و راننده
فروش، دریافت، مرجوعی، هزینه و موجودی برگشتی هر مسیر باید به نام مسئول آن مسیر قابل تطبیق باشد.
تخفیف و اشانتیون
تخفیف مجاز باید از قواعد مصوب بیاید. گزارش انحراف، تغییر دستی و اثر پروموشن بر حاشیه سود ضروری است.
موجودی و مرجوعی
جابجایی بین انبار و خودرو، ضایعات، تاریخ مصرف و علت مرجوعی باید همزمان اثر تعدادی و ریالی روشن داشته باشند.
ساختار تفصیلی حسابها در شرکت پخش
کدینگ حسابداری نباید آنقدر ریز شود که ثبت و نگهداری آن دشوار باشد، اما ابعاد عملیاتی مهم نیز نباید از دست بروند. معمولاً مشتری، فروشنده، مرکز توزیع، انبار، صندوق، بانک و طرف حساب چک در ساختار حسابها یا ابعاد گزارشگیری قرار میگیرند. ویزیتور، مسیر، منطقه و خودرو نیز میتوانند بهعنوان ابعاد مدیریتی به اسناد مرتبط شوند.
مرز بین «حساب تفصیلی» و «بُعد گزارش» به نرم افزار و سیاست مالی شرکت بستگی دارد. معیار درست این است که گزارش موردنیاز بدون کدینگ متورم و ثبت دستی تکراری تولید شود.
عدد فروش دفتر مالی باید با جمع فاکتورهای تأییدشده، خروجی انبار با تحویل واقعی و مانده خزانه با دریافتهای تسویهشده قابل تطبیق باشد. هر فایل واسط دستی، یک نقطه بالقوه مغایرت است.
گزارشهای مهم برای مدیر مالی و مدیر پخش
- مانده و سررسید مطالبات به تفکیک مشتری، ویزیتور و منطقه
- وضعیت چکهای دریافتی، سررسید، وصول و برگشتی
- فروش خالص پس از تخفیف، اشانتیون و مرجوعی
- حاشیه سود به تفکیک کالا، مشتری، مسیر و کانال فروش
- گردش، خواب و کسری موجودی انبار و خودرو
- مغایرت تسویه مسیر و دریافتهای تحویلنشده به خزانه
- سفارشهای تأییدشده، ارسالشده، ناقص یا تحویلنشده
- پورسانت ویزیتور بر مبنای فروش، وصول یا سیاست ترکیبی
نقش نرم افزار یکپارچه پخش و حسابداری
راهحل مناسب باید فروش، انبار، خزانه و حسابداری را به یک زنجیره اطلاعاتی تبدیل کند. سفارش ثبتشده در نرم افزار ویزیتوری پس از کنترل، به انبار و سپس توزیع میرود؛ دریافت مشتری نیز باید به خزانه و حساب همان مشتری برسد.
در نرم افزار پخش مویرگی کارا میتوان سناریوی شرکت را از سفارش تا عملیات مالی بررسی کرد. نوع توزیع نیز روی اسناد اثر دارد؛ در مقاله تفاوت پخش گرم و پخش سرد این دو جریان را مقایسه کردهایم.
چکلیست ارزیابی سیستم حسابداری شرکت پخش
- هر فاکتور به سفارش، حواله و وضعیت تحویل قابل ردیابی است.
- اعتبار مشتری پیش از تأیید سفارش کنترل میشود.
- موجودی انبار و خودرو بهصورت مستقل و یکپارچه ثبت میشود.
- تخفیف، اشانتیون و مرجوعی اثر مالی شفاف دارند.
- تسویه مسیر شامل کالا، اسناد، دریافت و هزینه است.
- چکها از دریافت تا وصول یا برگشت قابل پیگیریاند.
- گزارش سودآوری فقط به مبلغ فروش محدود نیست.
- سطح دسترسی و سابقه تغییرات حساس ثبت میشود.
- خروجی مالیاتی و اسناد موردنیاز شرکت قابل تهیه است.
سؤالات متداول
حسابداری شرکت پخش چه تفاوتی با حسابداری عمومی دارد؟
اصول حسابداری یکسان است، اما شرکت پخش به کنترل عملیاتی دقیقتری روی مشتریان اعتباری، تخفیف و اشانتیون، چند انبار، موجودی مسیر، مرجوعی، چکها، وصول و تسویه ویزیتور و راننده نیاز دارد.
آیا نرم افزار حسابداری عمومی برای شرکت پخش کافی است؟
برای مجموعه کوچک با عملیات ساده ممکن است بخشی از نیازها را پوشش دهد؛ اما با افزایش مشتری، مسیر، انبار و سفارش، نبود اتصال مستقیم فروش، انبار، توزیع و وصول معمولاً باعث فایلهای جانبی و مغایرت میشود.
تسویه مسیر در حسابداری پخش چیست؟
فرایندی است که طی آن فروش، مرجوعی، وجوه نقد، کارت، چک، هزینهها و موجودی برگشتی یک مسیر با اسناد ثبتشده مقایسه و مغایرتهای ویزیتور یا راننده مشخص میشود.
مهمترین گزارش مالی شرکت پخش کدام است؟
یک گزارش بهتنهایی کافی نیست. مانده و سررسید مطالبات، سود فروش پس از تخفیف و مرجوعی، گردش موجودی، مغایرت مسیر، وضعیت چکها و سودآوری مشتری یا مسیر باید در کنار هم دیده شوند.
حسابداری پخش را با عملیات واقعی شرکت بسنجید
در دموی کارا، ارتباط سفارش، اعتبار، انبار، توزیع، وصول و اسناد مالی را روی سناریوی واقعی شرکت خود بررسی کنید.