
محاسبه پورسانت ویزیتور زمانی عادلانه است که رفتار مطلوب شرکت را تشویق کند. پرداخت صرفاً بر اساس فروش ناخالص ممکن است سفارش کمسود، مرجوعی یا مطالبات معوق را افزایش دهد؛ بنابراین فرمول باید ساده، قابل پیشبینی و متصل به داده قطعی باشد.
قابل فهم
ویزیتور بتواند با دادههای خودش مبلغ را تخمین بزند.
قابل کنترل
ورودیها از فاکتور، وصول و مسیر استخراج شوند.
همراستا با سود
فروش کمکیفیت یا وصولنشده پاداش نگیرد.
پایدار و بازبینیپذیر
تغییر فرمول از دوره بعد و با اعلام قبلی باشد.
هدف واقعی طرح پورسانت چیست؟
پورسانت فقط ابزار افزایش مبلغ فروش نیست. شرکت ممکن است رشد کالای هدف، توسعه مشتری فعال، بهبود وصول یا کاهش مرجوعی را بخواهد. فرمول باید دو یا سه اولویت اصلی را تقویت کند.
اگر معیارها زیاد و مبهم شوند، ویزیتور ارتباط تلاش و پاداش را نمیبیند. بخش ثابت برای ثبات شغلی و بخش متغیر برای نتیجه قابل کنترل، ترکیب متعادلتری میسازد.
فروش ناخالص یا فروش خالص؟
فروش ناخالص شامل فاکتورهایی است که ممکن است بعداً ابطال یا مرجوع شوند. فروش خالص پس از کسر برگشت و تعدیلات، تصویر واقعیتری از نتیجه دارد. زمان قطعیشدن نیز باید در آییننامه مشخص باشد.
اگر مرجوعی ناشی از تحویل یا کیفیت کالا بوده، کسر کامل از ویزیتور عادلانه نیست. ثبت علت مرجوعی امکان تفکیک مسئولیت را فراهم میکند.
مولفههای یک فرمول متعادل
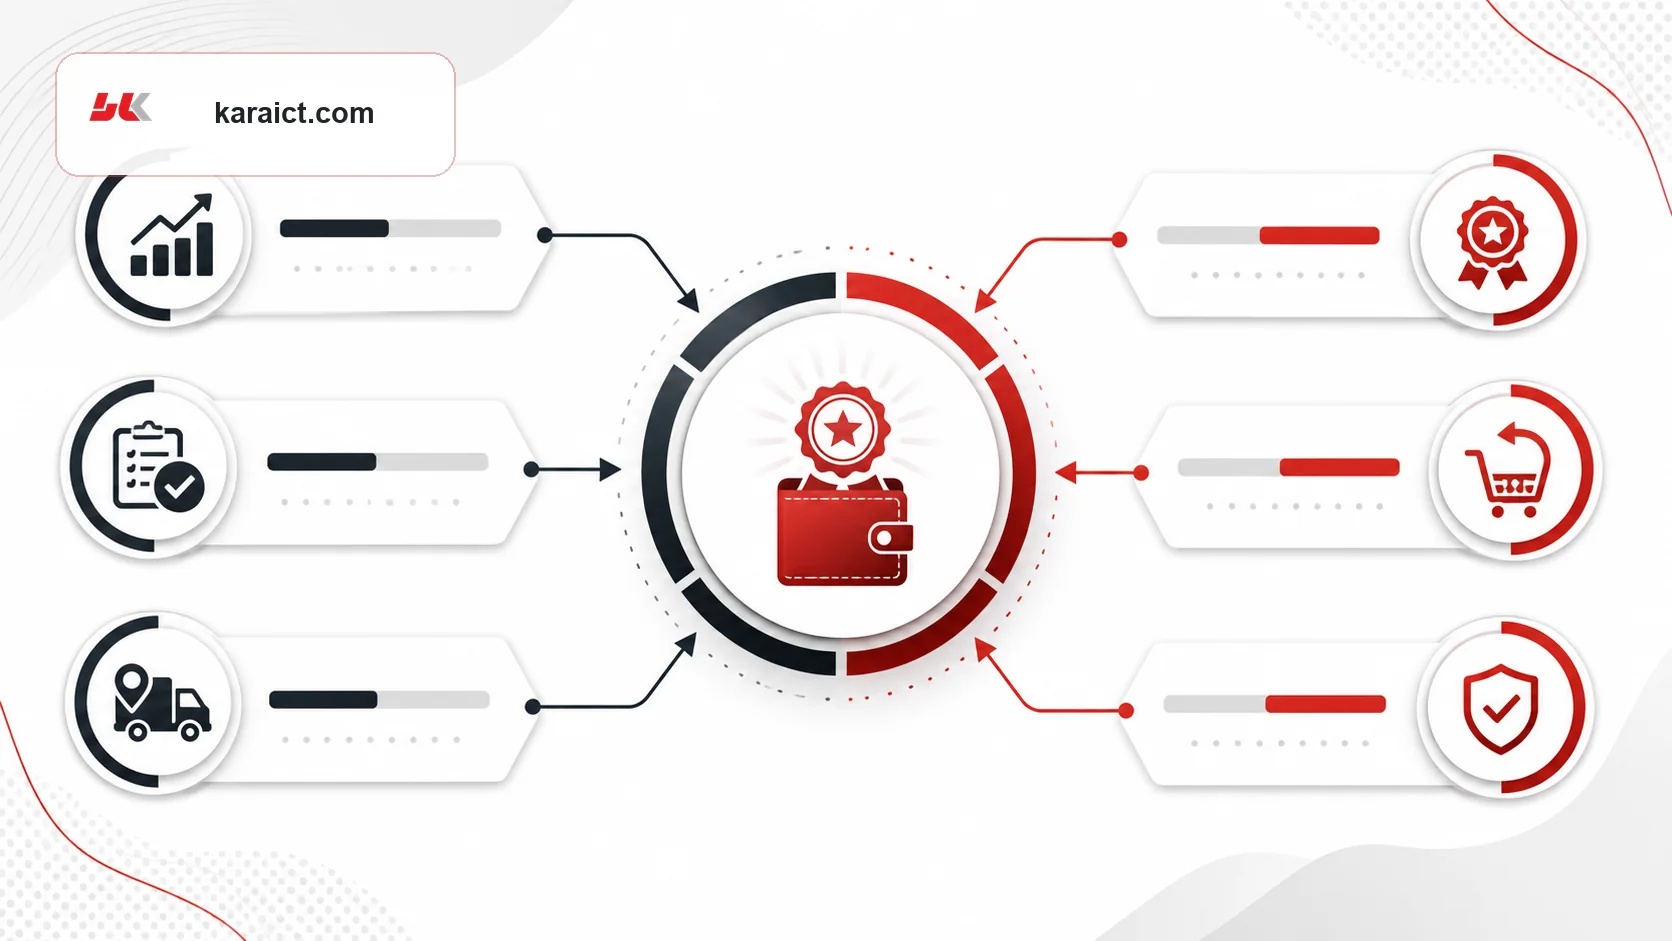
یک مدل عملی میتواند فروش خالص را پایه قرار دهد و ضریب تحقق هدف، وصول، پوشش مسیر و سبد کالایی را به آن اضافه کند. وزن هر عامل باید با استراتژی دوره هماهنگ باشد.
داده این مولفهها باید از سیستم فروش و مالی استخراج شود. اتصال اپ سفارشگیری، فاکتور و وصول در نرم افزار پخش کارا اختلاف محاسبه دستی را کاهش میدهد.
- فروش خالص و حاشیه سود
- درصد تحقق هدف دوره
- وصول و کیفیت مطالبات
- پوشش و فعالسازی مشتری
- مرجوعی و انضباط فروش
مدل پلکانی و آستانهها
در مدل پلکانی، نرخ پس از عبور از آستانه افزایش مییابد. باید روشن باشد نرخ بالاتر فقط بر بخش مازاد اعمال میشود یا کل فروش؛ این تفاوت میتواند مبلغ را شدیداً تغییر دهد.
آستانه باید دستیافتنی اما چالشبرانگیز باشد و فصل، ظرفیت مسیر و موجودی کالا را لحاظ کند. هدفی که خارج از کنترل ویزیتور است انگیزه را کاهش میدهد.
پورسانت وصول و فروش اعتباری
اگر همه پورسانت هنگام فاکتور پرداخت شود، انگیزه پیگیری وصول کم میشود. میتوان بخشی را پس از فروش قطعی و بخشی را پس از وصول در مهلت تعیینشده پرداخت کرد.
ویزیتور نباید بابت تأخیر ناشی از اختلاف داخلی یا تحویل ناقص جریمه شود. علت تأخیر و مسئول آن باید در فرایند پیگیری ثبت شود.
کنترل اعتراض و شفافیت محاسبه
ریز محاسبه باید فاکتورهای مشمول، مرجوعی، دریافتها، ضرایب و اصلاحات را نشان دهد. اعلام یک مبلغ نهایی بدون جزئیات، اعتماد را از بین میبرد.
برای اعتراض، مهلت و مسیر مشخص تعیین کنید. اصلاح پس از تأیید باید با سابقه تغییر ثبت شود و محاسبه دوره بسته بدون مجوز تغییر نکند.
اشتباهات رایج در طراحی پورسانت
تغییر ناگهانی فرمول، معیارهای متعدد، اتکا به فروش ناخالص، نادیدهگرفتن سود و وصول و هدف یکسان برای مسیرهای نابرابر از خطاهای رایجاند.
قبل از اجرا، فرمول را روی داده چند ماه گذشته شبیهسازی کنید. اختلاف شدید میان افراد یا رشد هزینه بدون بهبود نتیجه، علامت نیاز به تنظیم وزنهاست.
جمعبندی معیارهای اجرایی
| مولفه | نمونه مبنا | نکته کنترلی |
|---|---|---|
| فروش | فروش خالص قطعی | کسر ابطال و مرجوعی مسئولانه |
| هدف | درصد تحقق | متناسب با ظرفیت مسیر |
| وصول | دریافت در مهلت | تفکیک علت تأخیر |
| پوشش | مشتری فعال یا ویزیت موفق | جلوگیری از ویزیت صوری |
سؤالات متداول
بهترین فرمول پورسانت ویزیتور چیست؟
فرمول واحدی وجود ندارد؛ باید با هدف شرکت، نوع کالا، مسیر و نقش ویزیتور هماهنگ و ساده و قابل سنجش باشد.
مرجوعی از پورسانت کم شود؟
بله اگر مرتبط با فروش ویزیتور باشد؛ اما علتهایی مانند خرابی تحویل یا کیفیت باید جدا شوند.
پورسانت هنگام فروش پرداخت شود یا وصول؟
میتوان بخشی را پس از فروش قطعی و بخشی را پس از وصول بهموقع پرداخت کرد.
چگونه اعتراضها کم میشود؟
با اعلام فرمول پیش از دوره و نمایش ریز فاکتور، مرجوعی، وصول، ضرایب و اصلاحات.
پورسانت را از محاسبه مبهم به گزارش قابل پیگیری تبدیل کنید
داده فروش، مرجوعی، وصول و مسیر خود را یکپارچه کنید تا محاسبه سریعتر، شفافتر و قابل دفاع باشد.