
در شرکت پخش، فروش زمانی کامل میشود که وجه آن قابل پیگیری و وصول باشد. مدیریت چک و وصول باید فاکتور، مشتری، ویزیتور، مسیر، صندوق و بانک را در یک زنجیره کنترلی نگه دارد.
دریافت مستند
هر وجه یا چک به مشتری و فاکتور مرتبط میشود.
سررسید کنترلشده
تعهدهای نزدیک و عقبافتاده پیش از بحران دیده میشوند.
گردش چک روشن
صندوق، بانک، واگذاری، وصول و برگشت ثبت میشود.
تسویه مسیر
دریافتهای ویزیتور یا راننده با مأموریت تطبیق مییابد.
چرا خزانهداری پخش پیچیده است؟
تعداد زیاد مشتری، روشهای متنوع پرداخت و دریافت وجه توسط افراد مختلف، احتمال مغایرت را بالا میبرد. فایل جداگانه چکها معمولاً وضعیت امروز را نشان میدهد اما پیوند آن با فروش و مسئول دریافت ضعیف است.
راهکار یکپارچه باید دریافت نقد، کارت، حواله و چک را به اسناد فروش متصل کند و مانده مشتری را پس از هر رویداد بهروز نگه دارد.
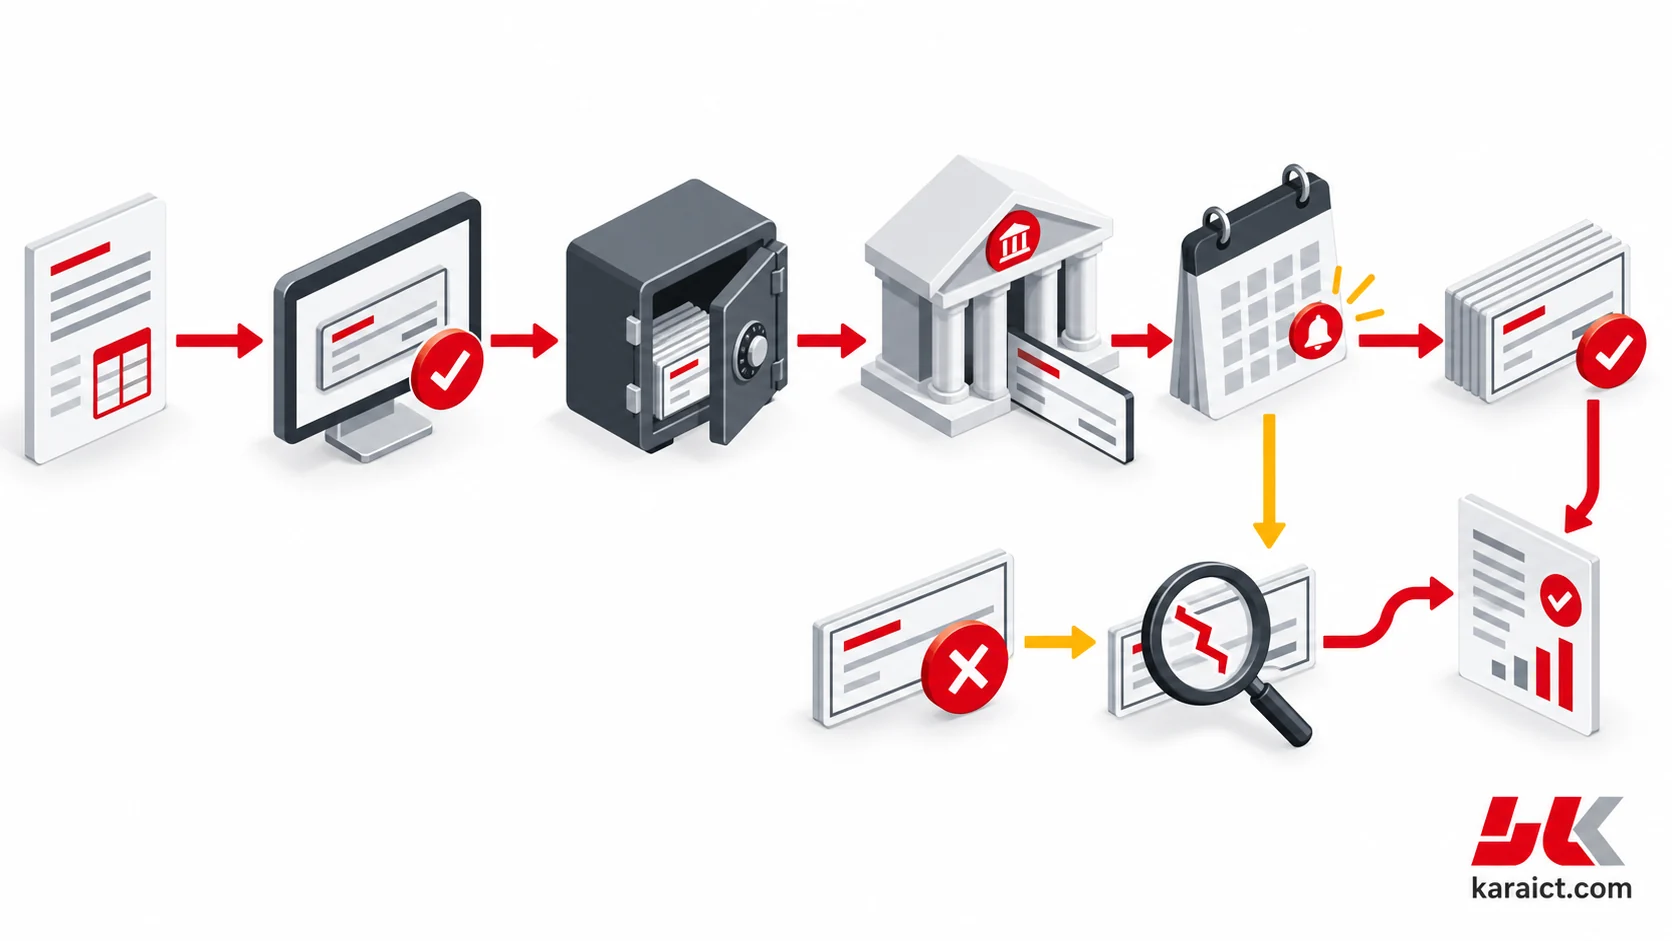
ثبت و گردش چک دریافتی
شماره، بانک، شعبه، صاحب حساب، مبلغ، تاریخ سررسید، مشتری و سند مرتبط حداقل اطلاعات ضروریاند. کنترل شماره تکراری و تصویر چک، خطای ورود را کاهش میدهد.
تغییر وضعیت چک باید رویدادمحور باشد: نزد صندوق، واگذار به بانک، خرجشده، وصولشده یا برگشتی. حذف یا بازنویسی وضعیت قبلی، مسیر حسابرسی را از بین میبرد.
وصول مطالبات و اولویت پیگیری
گزارش سنی مطالبات باید مانده را بر اساس سررسید تقسیم کند و چکهای در جریان را جدا نشان دهد. مبلغ بزرگ همیشه اولویت نخست نیست؛ احتمال وصول، ارزش مشتری و سابقه تأخیر نیز مهماند.
وظیفه پیگیری، نتیجه تماس و وعده پرداخت را ثبت کنید تا چند نفر بهصورت موازی پیامهای متناقض برای مشتری نفرستند.
- مطالبات سررسیدنشده
- سررسیدشده کوتاهمدت
- مطالبات قدیمی و پرریسک
- تعهدهای دارای چک در جریان
تسویه ویزیتور و راننده
وجوه مسیر باید با فاکتورهای تحویلشده، مرجوعیها و روش پرداخت تطبیق داده شود. رسیدن مبلغ به بانک بهتنهایی نشان نمیدهد کدام مشتری یا فاکتور تسویه شده است.
بستن مسیر فقط پس از تعیین تکلیف اختلاف، اسناد ناقص و وجوه تحویلی انجام شود. دسترسی اصلاح نیز باید محدود و قابل گزارش باشد.
کنترلهای پیشگیرانه خزانه
تفکیک وظایف میان دریافتکننده، ثبتکننده، تأییدکننده و مغایرتگیر ریسک خطا و سوءاستفاده را کم میکند. سقف صندوق و هشدار سررسید نیز باید متناسب با حجم عملیات تنظیم شود.
گزارش روزانه مانده صندوق و بانک، چکهای نزدیک سررسید، دریافتهای تخصیصنیافته و اختلاف مسیر، ابزار کاری مدیر مالی است نه گزارش تشریفاتی.
سناریوی ارزیابی نرم افزار
در دمو یک فروش نسیه را تا دریافت ترکیبی نقد و چک، واگذاری، وصول یا برگشت اجرا کنید. اثر هر مرحله بر مانده مشتری و اسناد مالی را ببینید.
اگر وضعیت چک یا دریافت فقط با ویرایش دستی گزارش تغییر کند، کنترل عملیاتی ضعیف است. سیستم مناسب باید گردش و سابقه را حفظ کند.
جمعبندی معیارهای اجرایی
| موضوع | کنترل | گزارش |
|---|---|---|
| چک | وضعیت و سررسید | چکهای نزد صندوق/بانک |
| مطالبات | سن و وعده پرداخت | اولویت وصول |
| مسیر | تطبیق دریافت و تحویل | مغایرت تسویه |
| بانک | تخصیص و مغایرت | مانده قابل اتکا |
سؤالات متداول
ثبت تصویر چک ضروری است؟
اجباری نیست اما کنترل اطلاعات و پیگیری اختلاف را سادهتر میکند.
چک برگشتی چه اثری دارد؟
باید وضعیت سند، مانده مشتری، محدودیت اعتبار و فرایند پیگیری را بهصورت هماهنگ بهروز کند.
مطالبات را بر چه اساسی اولویتبندی کنیم؟
سررسید، مبلغ، احتمال وصول، سابقه مشتری و اهمیت رابطه تجاری را همزمان ببینید.
تسویه مسیر چه زمانی بسته شود؟
پس از تطبیق تحویلها، مرجوعی، وجوه، چکها و تعیین تکلیف مغایرتها.
چرخه چک و وصول شرکت خود را یکپارچه کنید
در جلسه دمو، یک سناریوی واقعی فروش نسیه، دریافت، واگذاری و تسویه مسیر را بررسی کنید.