
کنترل اعتبار مشتریان باید پیش از نهاییشدن سفارش انجام شود، نه زمانی که بدهی از سررسید گذشته است. تصمیم اعتباری خوب، فروش را متوقف نمیکند؛ بلکه حد ریسک، اختیار تأیید و مسیر پیگیری را شفاف میکند.
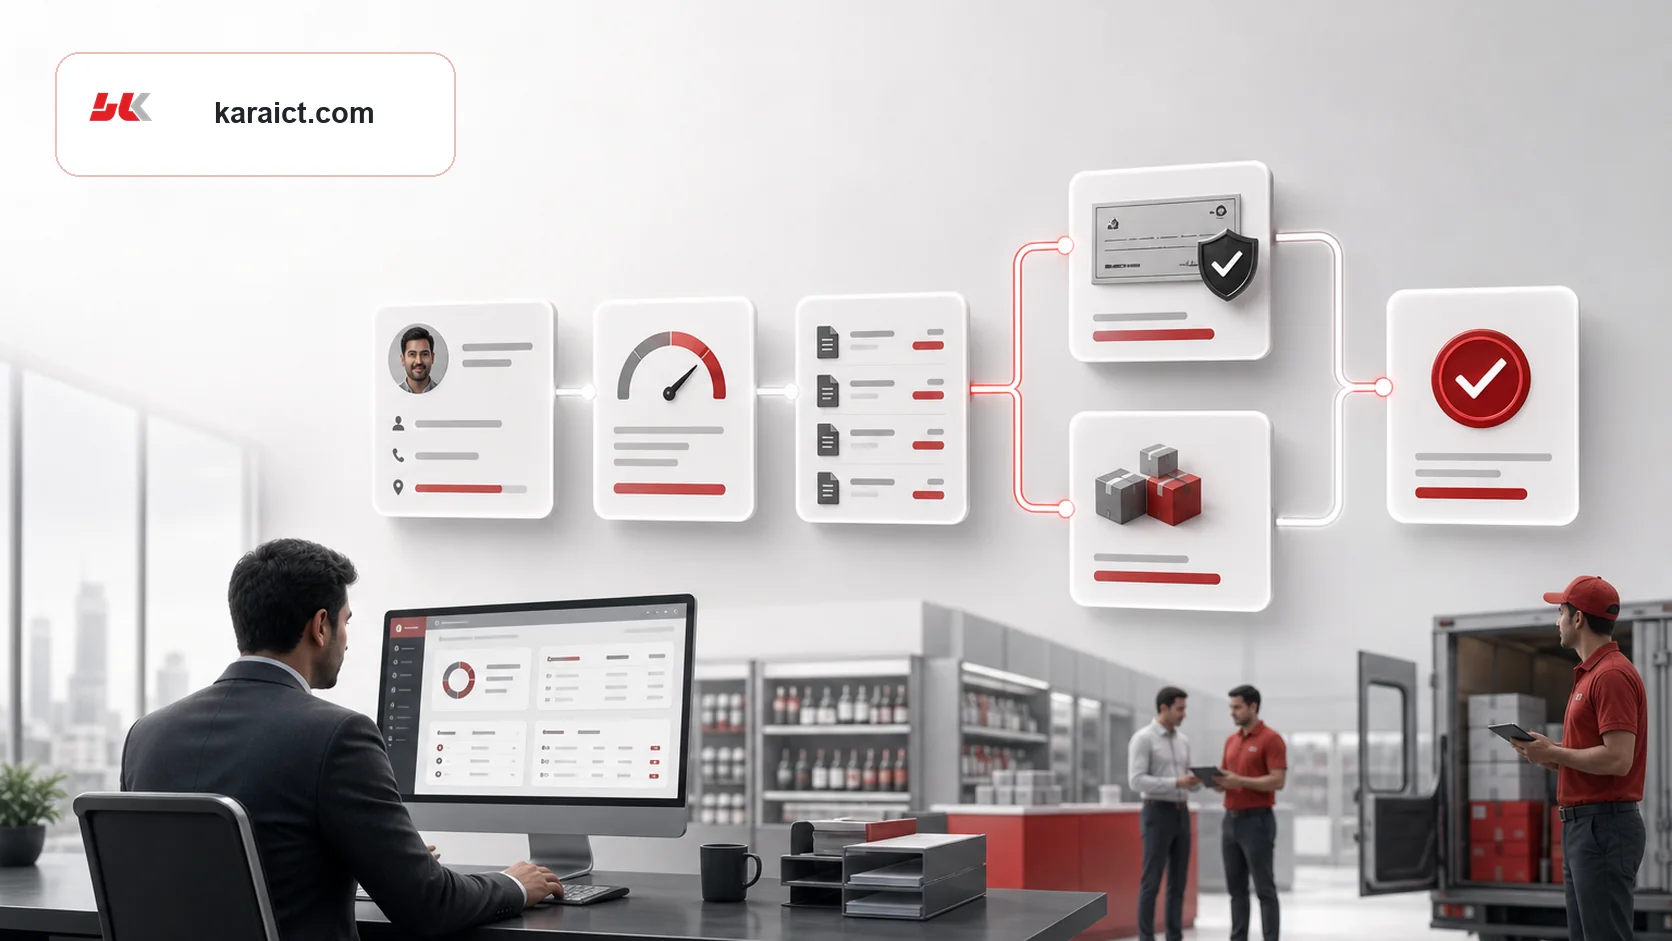
سقف پویا
اعتبار بر اساس سابقه و رفتار پرداخت بازبینی شود.
کنترل لحظه سفارش
ریسک قبل از تحویل کالا دیده شود.
استثنای ثبتشده
عبور از سقف بدون نام و دلیل تأییدکننده نباشد.
دید مشترک
فروش و مالی یک مانده و یک وضعیت مشتری ببینند.
اعتبار مشتری دقیقاً چیست؟
اعتبار، میزان تعهدی است که شرکت میپذیرد پیش از دریافت وجه به مشتری بدهد. این تعهد شامل مانده فاکتورها، سفارشهای تأییدشده اما تحویلنشده و ریسک اسناد دریافتنی نیز میشود.
سقف ثابت برای همه مشتریان منطقی نیست. نوع فروشگاه، سابقه همکاری، سرعت گردش کالا، خوشحسابی و ارزش تجاری باید در تصمیم لحاظ شوند.
اجزای سیاست اعتباری
سیاست باید سقف مبلغ، حداکثر روز پرداخت، تعداد یا مبلغ چک باز و قاعده بدهی سررسیدشده را مشخص کند. همچنین معلوم باشد چه کسی در چه حدی اجازه استثنا دارد.
قواعد ساده و قابل توضیح بهتر از امتیاز پیچیده و غیرشفافاند. فروشنده باید بداند چرا سفارش متوقف شده و برای رفع آن چه اطلاعات یا تأییدی لازم است.
کنترل اعتبار هنگام سفارش
هنگام ثبت سفارش، سیستم باید تعهد پس از سفارش را محاسبه کند؛ یعنی مانده فعلی، سفارشهای باز و مبلغ جدید را کنار هم بگذارد. فقط نگاه به مانده حساب کافی نیست.
در نرم افزار پخش مویرگی کارا میتوان کنترل را به جریان فروش متصل کرد تا سفارش مجاز ادامه یابد و مورد پرریسک برای بررسی متوقف شود، بدون آنکه ارتباط فروش و مالی از بین برود.
- مانده و سررسید مطالبات
- سفارشها و حوالههای باز
- چکهای وصولنشده یا برگشتی
- سقف و مجوز استثنا
امتیازدهی و طبقهبندی مشتری
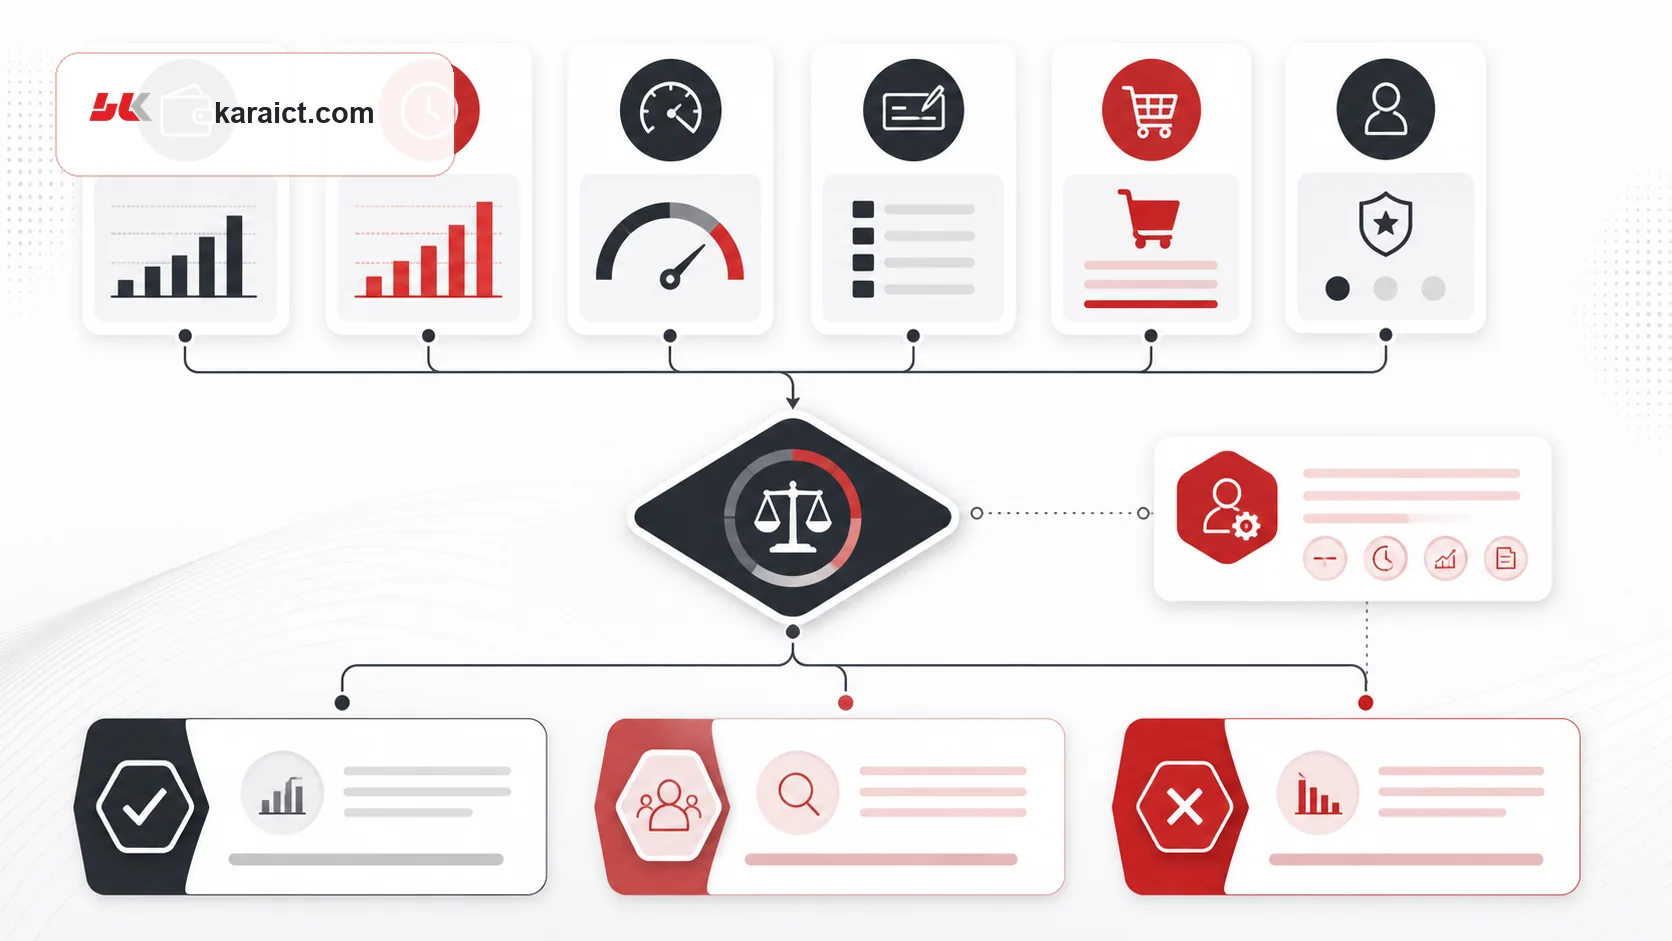
امتیاز میتواند از نظم پرداخت، تعداد تأخیر، برگشت چک، مدت همکاری و نسبت خرید به اعتبار ساخته شود. هدف، پیشبینی بهتر و یکسانکردن تصمیمهاست؛ نه جایگزینی کامل قضاوت مدیر.
طبقهبندی باید دورهای بازبینی شود. مشتری خوشحساب میتواند اعتبار بیشتری بگیرد و مشتری پرریسک به فروش نقدی یا تضمین بیشتر منتقل شود.
مدیریت استثنا بدون بیانضباطی
گاهی فرصت فروش یا شرایط بازار عبور موقت از سقف را توجیه میکند. استثنا باید مبلغ، دلیل، تأییدکننده و تاریخ پایان داشته باشد؛ مجوز دائمی عملاً سیاست اعتبار را بیاثر میکند.
گزارش استثناها نشان میدهد کدام مسیر یا فروشنده بیشتر سفارش پرریسک ایجاد میکند و چند درصد آنها بهموقع وصول شدهاند.
هماهنگی فروش و مالی
اگر فروش مانده قدیمی و مالی سفارشهای باز را نبیند، هر واحد تصمیم دیگری را نادرست میداند. داده مشتری، فاکتور، دریافت و سفارش باید یک منبع مشترک داشته باشد.
پیام توقف سفارش نیز باید محترمانه و عملی باشد. بهجای اعلام مبهم «حساب بسته است»، مبلغ قابل پرداخت، سند مورد نیاز یا مسیر تأیید مشخص شود.
شاخصهای ارزیابی سیاست اعتبار
درصد مطالبات سررسیدگذشته، دوره وصول، سفارشهای متوقفشده، تعداد استثنا، چک برگشتی و زیان سوختشده را ماهانه بررسی کنید.
سیاست بیش از حد سخت نیز هزینه دارد. اگر مشتریان خوشحساب به دلیل سقف نامتناسب سفارش را کاهش دهند، نرخ ازدسترفتن فروش باید کنار ریسک مطالبات دیده شود.
جمعبندی معیارهای اجرایی
| وضعیت | اقدام پیشنهادی | سطح تأیید |
|---|---|---|
| در محدوده و بدون سررسید | تأیید خودکار | نیاز ندارد |
| نزدیک سقف | هشدار و بررسی سفارش باز | سرپرست فروش |
| بدهی سررسیدشده | توقف یا دریافت بخشی | مالی |
| چک برگشتی | توقف تا تعیین تکلیف | مدیریت مجاز |
سؤالات متداول
سقف اعتبار چگونه تعیین میشود؟
بر اساس سابقه پرداخت، حجم و تکرار خرید، نوع مشتری، اسناد باز و توان ریسکپذیری شرکت.
آیا سفارش بالاتر از سقف همیشه رد میشود؟
نه؛ میتواند متوقف و با دلیل، مبلغ و تأییدکننده مشخص بهصورت موقت مجاز شود.
مانده حساب برای کنترل اعتبار کافی است؟
خیر؛ سفارشهای باز، بدهی سررسیدشده و وضعیت چکها نیز باید لحاظ شوند.
هر چند وقت یکبار اعتبار بازبینی شود؟
حداقل دورهای و پس از رخداد مهمی مانند تأخیر، برگشت چک یا تغییر محسوس حجم خرید.
اعتبار مشتری را پیش از ایجاد بدهی کنترل کنید
سناریوی سفارش اعتباری، مجوز استثنا و گزارش سررسید شرکت خود را در دموی نرم افزار کارا بررسی کنید.